• +41 76 672 74 76

Vermögensaufbau: Der erste Schub zählt.

Vermögensaufbau funktioniert wie ein Raketenstart.

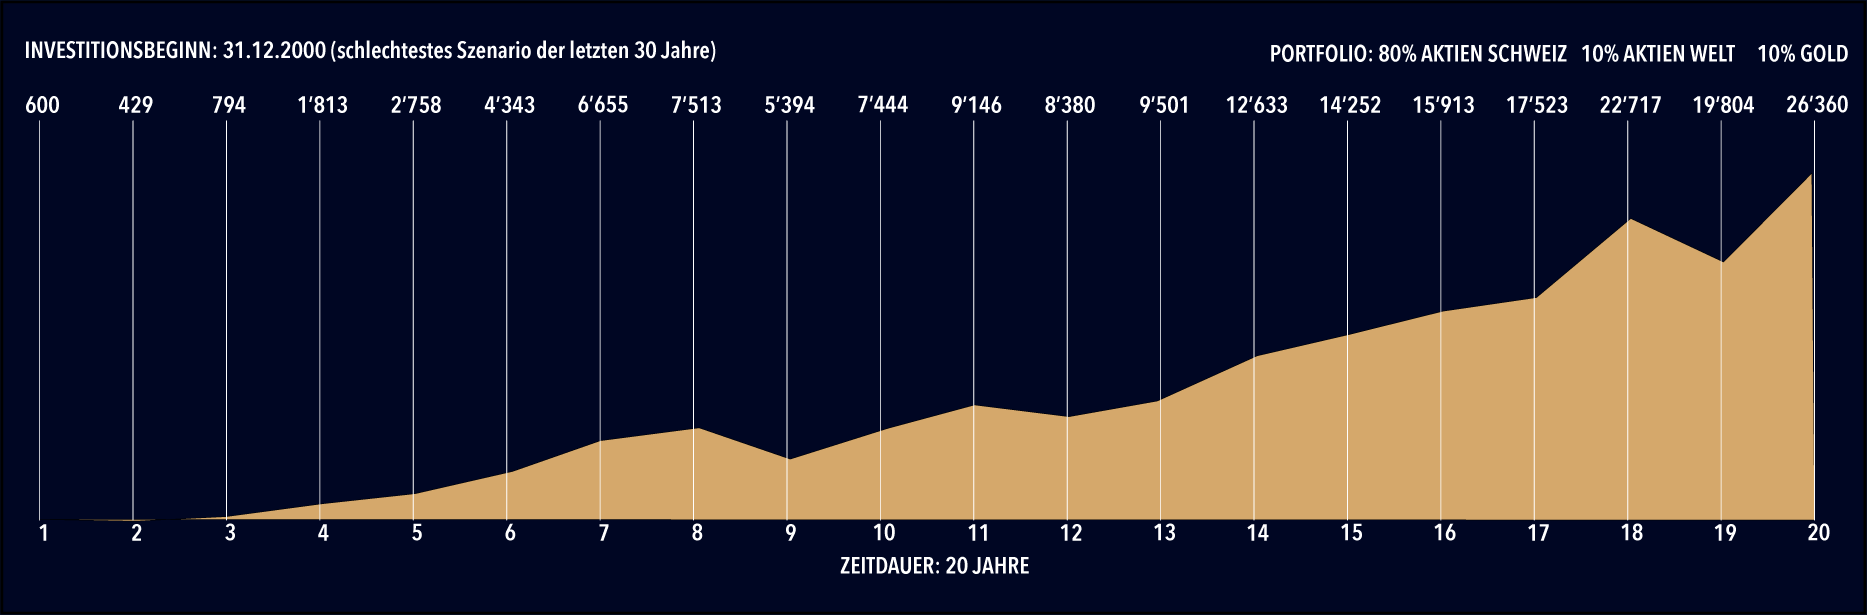
Du denkst, Anlegen ist was für Leute mit viel Geld und noch mehr Zeit? Falsch gedacht. Wer ab 2001 monatlich nur 50 Franken investiert hat, ist heute bei 26’300 Franken gelandet. Statt nur bei 13’300 auf dem Sparkonto.

Der Unterschied? Kein Zufall. Nur der Entscheid, endlich den Startknopf zu drücken.

Wann gibst du Schub?
Willst du finanziell abheben, brauchst du eine solide Basis. Und genau dies baut die EC Finanzverwaltung mit dir im Einstiegs-Workshop. Steig ein!

Vermögensaufbau im Berner Oberland mit Countdown

Willst du finanziell abheben, brauchst du eine solide Basis. Und genau diese bauen wir gemeinsam im Investment-Start. Wir richten die passende App ein, definieren deine persönliche Flugbahn – ob Säule 3a, Freizügigkeit oder freier Vermögensaufbau – und nach dem Countdown weisst du haargenau, welchen Knopf du wann drückst und warum.

Einmalige Startgebühr: CHF 200.

Alle empfohlenen Anbieter sind FINMA-beaufsichtigt und von mir persönlich ausgewählt. Vor dem Start prüfe ich lieber zweimal, ob das Treibstoff-Gemisch auch wirklich stimmt.


Drei Grundsätze meiner Beratung

Unsere Zusammenarbeit hat Methode. Deshalb wird sie erfolgreich sein.

  • System schlägt Enthusiasmus: Begeisterung ist ein schlechter Anlageberater. Was wirklich zählt: eine klare Strategie und die Disziplin, ihr treu zu bleiben – auch wenn die Märkte mal schlechte Laune haben. Genau das erarbeiten wir gemeinsam.
  • Kosten fressen Rendite
  • Wissen ist Macht

Wer blind investiert, verliert blind. Deshalb investieren wir nicht nur dein Geld, sondern auch in dein Finanzwissen. Gut informierte Anlegerinnen und Anleger treffen bessere Entscheidungen. Punkt.

Was du nicht siehst, schadet trotzdem. Frag immer nach der TER – der Total Expense Ratio, also den jährlichen Gesamtkosten eines Fonds. Ein Unterschied von einem Prozent klingt nach wenig. Über 20 Jahre entscheidet er darüber, ob du im Urlaub die Suite oder das Zimmer unter dem Dach buchst.
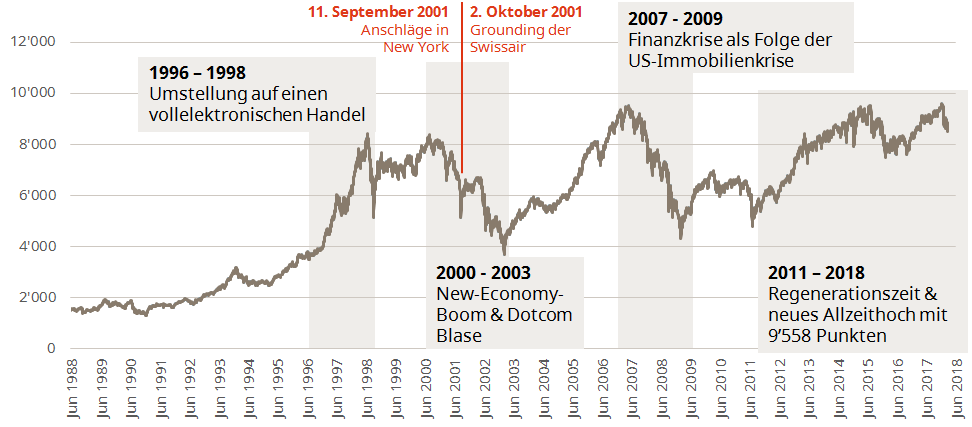


Vermögensaufbau: Der SPI (der auch Dividenden reinvestiert) hat in den letzten 30 Jahren eine durchschnittliche jährliche Rendite von rund 6 % bis 7 % erzielt – trotz schwerer Krisen (Dotcom-Blase 2000, Finanzkrise 2008, Corona 2020).

Ein paar Argumente zum Vermögensaufbau

1. Das Problem:

Die schleichende Enteignung (Inflation & Negativzinsen)

Geld unter der Matratze oder auf einem klassischen Sparkonto verliert in der Schweiz kontinuierlich an Wert. Zwei Faktoren treiben diesen Kaufkraftverlust an:

  • Die Inflation (Teuerung): Auch wenn die Schweiz historisch eine niedrige Inflation hat (oft zwischen 1 % und 2 %), summiert sich dieser Effekt über die Jahre drastisch. Bei einer moderaten Inflation von 1,5 % verliert Ihr Geld in 20 Jahren rund 35 % mit Zinseszins an Kaufkraft. Aus 100'000 CHF werden real (gemessen an dem, was Sie kaufen können) nur noch knapp 74'000 CHF.
  • Geringe Bankzinsen: Die Zinsen auf Schweizer Sparkonten liegen bei den meisten Kantonal- und Grossbanken weit unter der Inflationsrate (oft bei 0,25 % bis 0,75 %). Nach Abzug von Kontogebühren und der Verrechnungssteuer bleibt netto eine negative Realrendite.

2. Das Argument für den Markt: Die Kraft des Zinseszinses

Der Zinseszins-Effekt (Albert Einstein nannte ihn das „achte Weltwunder“) sorgt dafür, dass Ihr Vermögen ab einem gewissen Punkt exponentiell wächst, weil Sie Zinsen auf bereits erhaltene Zinsen (oder Dividenden) bekommen.

Rechenbeispiel (Anlage von einmalig 50'000 CHF über 30 Jahre):

  • Szenario A (Matratze / 0% Zins): Nach 30 Jahren besitzen Sie immer noch 50'000 CHF (mit massivem Kaufkraftverlust).
  • Szenario B (Sparkonto mit 0,5% Zins): Nach 30 Jahren haben Sie 58'074 CHF.
  • Szenario C (Schweizer Aktienmarkt/ETF mit historisch moderaten 5% Rendite nach Kosten): Nach 30 Jahren ist Ihr Vermögen auf 216'097 CHF angewachsen.

Die Differenz zwischen Sparkonto und Investment beträgt in diesem Beispiel über 158'000 CHF – rein durch das Arbeitenlassen des Geldes.


3. Warum der Schweizer Aktienmarkt historisch liefert

Viele Schweizer scheuen das Risiko von Aktien. Ein Blick auf die Historie des SMI (Swiss Market Index) oder des breiteren SPI (Swiss Performance Index) zeigt jedoch, dass sich Langfristigkeit auszahlt:

  • Durchschnittliche Rendite: Der SPI (der auch Dividenden reinvestiert) hat in den letzten 30 Jahren eine durchschnittliche jährliche Rendite von rund 6 % bis 7 % erzielt – trotz schwerer Krisen (Dotcom-Blase 2000, Finanzkrise 2008, Corona 2020).
  • Der Faktor Zeit minimiert das Risiko: Wer in der Schweiz breit gestreut (z.B. über einen günstigen ETF auf den SPI oder MSCI World) investiert und das Geld mindestens 10 bis 15 Jahre liegen lässt, hatte historisch gesehen in fast jedem Zeitraum eine positive Rendite. Das Risiko kurzfristiger Schwankungen glättet sich über die Zeit.