
Lesen oder reinhören. Dauer: 15:30
Gleicher Lohn, gleiche Arbeit und trotzdem andere Vorsorgeleistungen? Die neuen Sozialversicherungskennzahlen 2027 zeigen, wie sich deine finanzielle Situation verändern kann, obwohl du selbst gar nichts verändert hast. Warum das so ist, erfährst du auf einer kleinen Passfahrt.
Stell dir vor, du fährst an einem sonnigen Herbsttag über den Grimselpass im Berner Oberland.
Die Kurven kennst du. Dein Auto läuft wunderbar. Du geniesst die Aussicht auf die imposanten Berge und die türkisblauen Stauseen.
Doch plötzlich steht vor dir ein neues Verkehrsschild.
Hier gilt jetzt Tempo 60 statt 80.
Ein paar Kurven weiter folgt das nächste Schild: Die zulässige Gewichtslimite wurde erhöht.
Du runzelst die Stirn. Dein Auto ist doch noch genau dasselbe wie letztes Jahr! Auch die Strasse hat sich nicht verändert.
Und trotzdem musst du deine Fahrweise anpassen.
💡 Genau das passiert 2027 mit unseren Sozialversicherungen.
Dein Lohn kann gleich bleiben. Deine berufliche Situation ebenfalls. Und dennoch können sich deine Vorsorgebeiträge, dein versicherter Lohn oder deine Möglichkeiten zum Steuersparen verändern.
Warum? Weil aufgrund der Erhöhung der AHV-Rente verschiedene gesetzliche Grenzbeträge angepasst werden.
Und diese vermeintlich trockenen Zahlen haben teilweise erstaunlich konkrete Auswirkungen auf dein Portemonnaie.
Schauen wir uns die wichtigsten neuen Verkehrsregeln auf deiner finanziellen Passfahrt an! 🏁
CHF 23’040 – die BVG-Eintrittsschwelle 2027
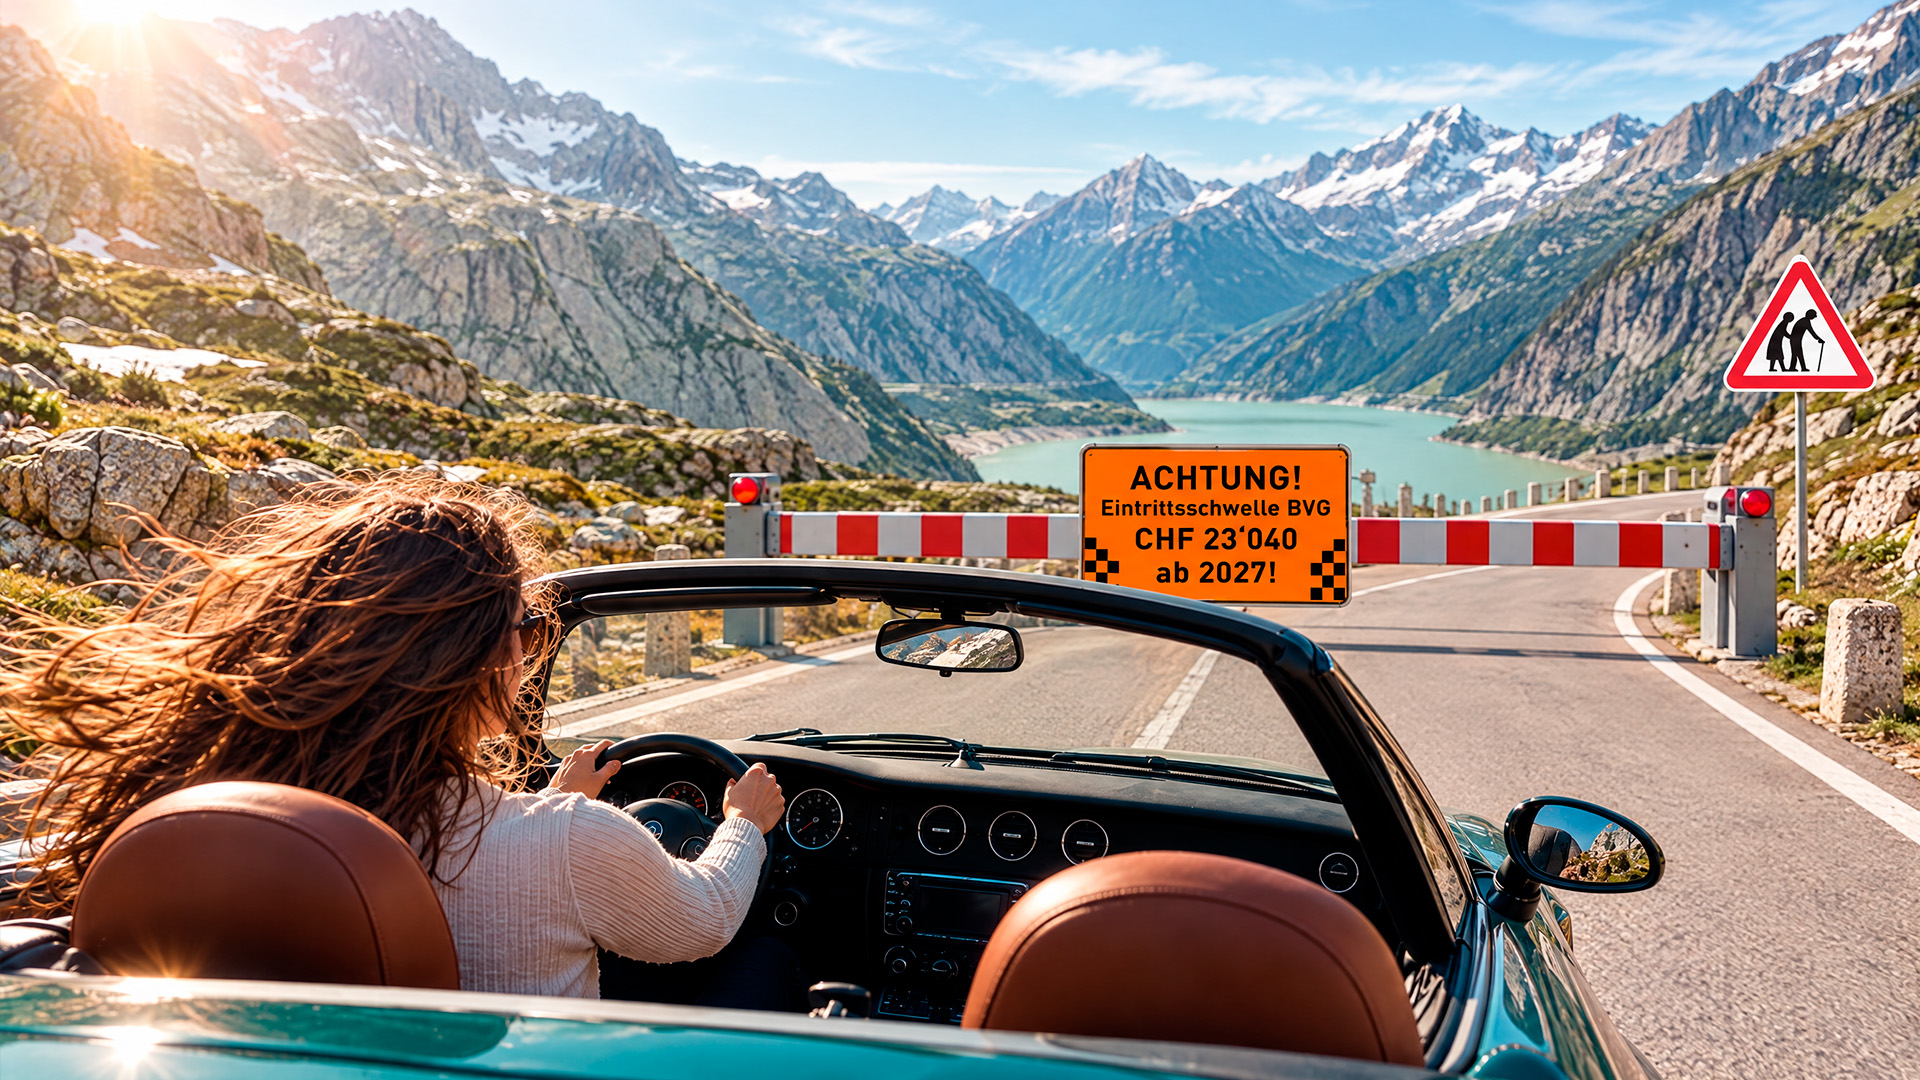
Stell dir vor, am Anfang einer Passstrasse steht eine Schranke. Nur Fahrzeuge, die bestimmte Voraussetzungen erfüllen, dürfen passieren.
Eine solche Schranke gibt es auch bei der beruflichen Vorsorge.
Ab 2027 liegt die gesetzliche Eintrittsschwelle bei einem Jahreslohn von CHF 23’040.
Ein Beispiel:
👩 Anna verdient CHF 22’500 pro Jahr.
👩 Monika verdient CHF 25’000 pro Jahr.
Obwohl die beiden ähnlich viel verdienen, kann ihre Vorsorgesituation ganz unterschiedlich aussehen.
Anna erreicht die Eintrittsschwelle nicht. Ihr Arbeitgeber muss sie deshalb nicht obligatorisch in der Pensionskasse versichern.
Monika hingegen überschreitet die Schwelle und ist grundsätzlich BVG-pflichtig, sofern die weiteren Voraussetzungen erfüllt sind.
Das Entscheidende: Die Eintrittsschwelle wird 2027 angehoben. Wer mit seinem Lohn knapp an dieser Grenze liegt, sollte deshalb besonders aufmerksam sein.
Gerade für Teilzeitbeschäftigte oder Menschen mit mehreren kleinen Arbeitspensen ist das wichtig. Denn bei mehreren Arbeitgebern wird die Eintrittsschwelle grundsätzlich pro Arbeitsverhältnis beurteilt.
💡 Mein Tipp: Wenn du Teilzeit arbeitest, prüfe, ob und wie du in der zweiten Säule versichert bist. Unter bestimmten Voraussetzungen ist auch eine freiwillige Versicherung möglich.
CHF 26’880 – der BVG-Koordinationsabzug 2027
Auf unserer Passfahrt begegnen wir einer Gewichtskontrolle.
Das Gesamtgewicht deines Fahrzeugs ist bekannt. Doch für die nächste Berechnung wird ein bestimmter Betrag abgezogen.
Ganz ähnlich funktioniert der Koordinationsabzug in der Pensionskasse.
Er sorgt dafür, dass im gesetzlichen BVG-Obligatorium nicht der gesamte Jahreslohn versichert wird. Denn einen Teil der Altersvorsorge übernimmt bereits die AHV.
Nehmen wir an, du verdienst CHF 60’000 im Jahr.
| Berechnung 2027 | Betrag |
| Jahreslohn | CHF 60’000 |
| Koordinationsabzug | − CHF 26’880 |
| Versicherter BVG-Lohn | CHF 33’120 |
Obwohl du CHF 60’000 verdienst, sind im gesetzlichen Minimum nur CHF 33’120 für das BVG-Alterssparen versichert.
Das sind gerade einmal 55,2 % deines Lohnes!
Und jetzt kommt das Interessante:
Wenn der Koordinationsabzug steigt, dein Lohn aber gleich bleibt, sinkt dein obligatorisch versicherter BVG-Lohn.
Das kann auch die Höhe deiner Altersgutschriften beeinflussen.
Viele Pensionskassen bieten allerdings bessere Leistungen als das gesetzliche Minimum. Manche reduzieren den Koordinationsabzug bei Teilzeitbeschäftigung oder verzichten ganz darauf.
🔎 Ein Blick auf deinen Vorsorgeausweis zeigt dir, welcher Lohn tatsächlich versichert ist.
CHF 30’720 – maximale AHV-Jahresrente für zwölf Monate
Auf einer Passstrasse kannst du noch so viel Motorleistung haben: Die geltende Geschwindigkeitsbegrenzung bleibt bestehen.
Auch die AHV kennt eine gesetzliche Obergrenze.
Ab 2027 beträgt die AHV-Maximalrente 2027 CHF 2’560 pro Monat. Das entspricht CHF 30’720 für zwölf Monate.
Mit der seit 2026 ausgerichteten 13. AHV-Altersrente ergibt sich bei maximalem Rentenanspruch ein jährlicher Betrag von CHF 33’280.
Ob du während deines Erwerbslebens durchschnittlich CHF 100’000 oder CHF 200’000 verdient hast, spielt oberhalb der massgebenden Einkommensgrenze für die maximale Rente keine Rolle mehr.
Vorausgesetzt natürlich, deine Beitragsdauer ist vollständig und die übrigen Voraussetzungen sind erfüllt.
Die AHV bietet damit eine wichtige Grundlage für deine finanzielle Sicherheit im Alter. Sie ersetzt aber bei höheren Einkommen nur einen begrenzten Teil des bisherigen Lohnes.
🎯 Deshalb ist entscheidend, die voraussichtlichen Leistungen aus AHV und Pensionskasse gemeinsam zu betrachten.
CHF 7’373 – Säule 3a Höchstbetrag 2027 mit Pensionskasse
Auf einer längeren Passfahrt ist es beruhigend, genügend Treibstoff im Tank zu haben.
Bei deiner Altersvorsorge übernimmt die Säule 3a eine vergleichbare Rolle: Sie ergänzt die staatliche und berufliche Vorsorge.
2027 gelten folgende jährliche Höchstbeträge:
Das Schöne daran: Mit deinen Einzahlungen kannst du gleichzeitig für deine Zukunft vorsorgen und deine aktuelle Steuerbelastung reduzieren.
Ein Beispiel:
Du zahlst CHF 7’373 in die Säule 3a ein. Bei einem angenommenen Grenzsteuersatz von 25 % sparst du dadurch rund CHF 1’843 an Einkommenssteuern.
Und seit 2026 besteht unter bestimmten Voraussetzungen die Möglichkeit, verpasste Säule-3a-Einzahlungen für frühere Jahre nachzuholen.
💡 Eine interessante Option, insbesondere wenn dein Einkommen von Jahr zu Jahr schwankt.
Zurück auf unserer Passfahrt.
Du hast inzwischen mehrere neue Verkehrsschilder entdeckt. Manche erlauben dir etwas mehr Spielraum, andere verlangen eine Anpassung deiner Fahrweise.
Aber eines ist klar geworden:
Dieselben Regeln wirken sich nicht auf alle gleich aus.
Eine Teilzeitangestellte sollte besonders auf die BVG-Eintrittsschwelle und den Koordinationsabzug achten.
Eine selbständig erwerbende Person ohne Pensionskasse interessiert sich vielleicht stärker für die Säule 3a.
Und wer sich der Pensionierung nähert, möchte vor allem wissen, wie viel Einkommen später tatsächlich zur Verfügung steht.
Die gesetzlichen Zahlen sind für alle gleich. Ihre Auswirkungen auf deine finanzielle Zukunft sind es nicht.
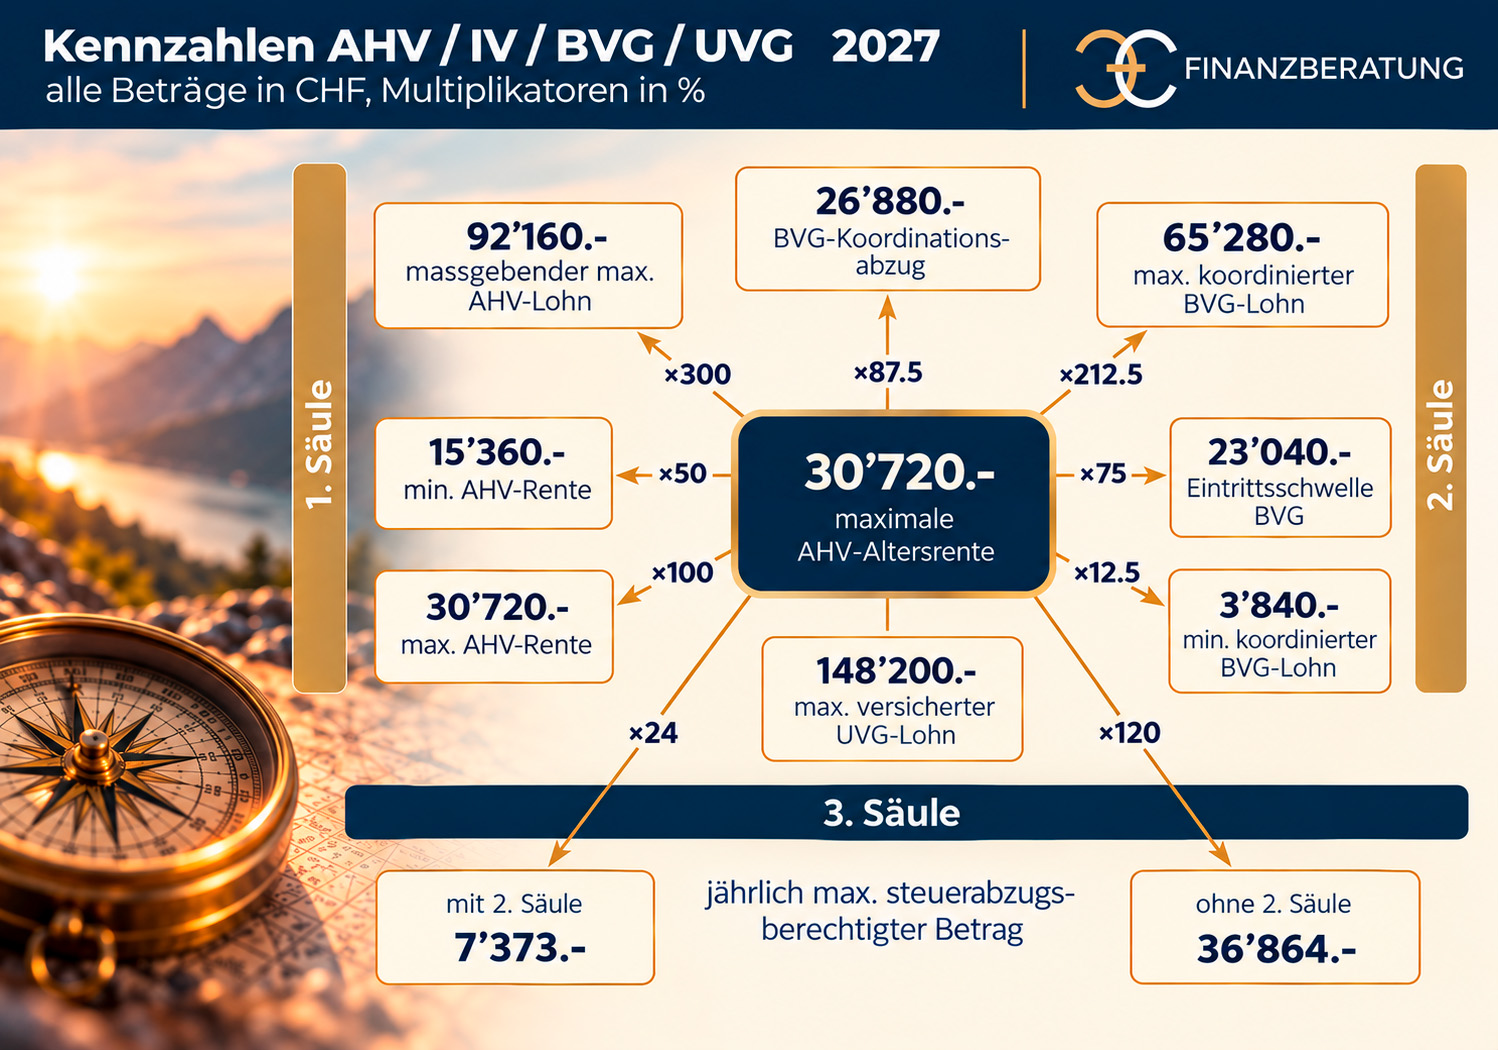
Damit du die wichtigsten Zahlen jederzeit griffbereit hast, habe ich dir eine übersichtliche Karte mit den Sozialversicherungskennzahlen 2027 zusammengestellt.
Sie enthält die wichtigsten Beträge zu AHV, IV, BVG, UVG und Säule 3a.
👉 [Hier die Sozialversicherungskennzahlen 2027 ansehen und für später aufbewahren]
Die AHV-Renten werden grundsätzlich alle zwei Jahre anhand des sogenannten Mischindexes überprüft und angepasst. Dieser berücksichtigt je zur Hälfte die Entwicklung der Löhne und der Konsumentenpreise.
Die Anpassung der AHV-Renten wirkt sich auf zahlreiche Grenzbeträge der beruflichen und privaten Vorsorge aus.
Die maximale ordentliche AHV-Altersrente für zwölf Monate beträgt 2027 CHF 30’720. Sie dient als Bezugsgrösse für mehrere BVG-Kennzahlen.
| Kennzahl 2027 | Berechnung | Betrag |
| BVG-Eintrittsschwelle | 75 % | CHF 23’040 |
| BVG-Koordinationsabzug | 87,5 % | CHF 26’880 |
| Max. BVG-Jahreslohn | 300 % | CHF 92’160 |
| Max. koordinierter BVG-Lohn | 212,5 % | CHF 65’280 |
| Min. koordinierter BVG-Lohn | 12,5 % | CHF 3’840 |
Die Prozentsätze beziehen sich auf die maximale AHV-Jahresrente für zwölf Monate.
Nehmen wir eine angestellte Person mit einem unveränderten Jahreslohn von CHF 60’000.
| 2026 | 2027 | |
| Jahreslohn | 60’000 | 60’000 |
| Koordinationsabzug | 26’460 | 26’880 |
| Versicherter BVG-Lohn | 33’540 | 33’120 |
Ergebnis: Der obligatorisch versicherte BVG-Lohn sinkt um CHF 420 beziehungsweise rund 1,25 %.
Bei einer 45-jährigen Person mit einem gesetzlichen Altersgutschriftensatz von 15 % bedeutet das eine um CHF 63 tiefere jährliche Altersgutschrift.
Diese Berechnung gilt für das gesetzliche BVG-Minimum. Die tatsächlichen Auswirkungen hängen vom Reglement der jeweiligen Pensionskasse ab.
Nicht alle Sozialversicherungskennzahlen hängen direkt mit der AHV zusammen.
Der maximal versicherte Jahresverdienst in der obligatorischen Unfallversicherung (UVG) bleibt 2027 bei CHF 148’200.
Dieser Betrag bildet die Obergrenze für die Berechnung der gesetzlichen UVG-Geldleistungen, insbesondere Taggelder und Renten.
Auch hier lohnt sich ein Blick auf die persönliche Versicherungssituation, insbesondere bei höheren Einkommen.
Ob du mitten im Berufsleben stehst, Teilzeit arbeitest, selbständig bist oder dich auf deine Pensionierung vorbereitest: Die gesetzlichen Rahmenbedingungen sind nur ein Teil deiner finanziellen Landkarte.
Entscheidend ist, wie AHV, Pensionskasse, private Vorsorge, Vermögen und Steuern zusammenspielen.
✨ Du möchtest wissen, wo du finanziell stehst und welche Möglichkeiten sich dir bieten?
Mit meinem Vorsorge-Fahrplan ab 40 oder dem Finanzplanung 50+ Modul “Klarheit schaffen” erhältst du einen umfassenden Überblick über deine persönliche Vorsorgesituation und eine klare Orientierung für die nächsten Schritte.
Damit du deine finanzielle Zukunft mit einem guten Gefühl gestalten kannst.
Mein Angebot insbesondere für Frauen mit mehreren Teilzeitpensen, nämlich Hilfe beim Anschluss an die Stiftung Auffangeinrichtung, biete ich im Rahmen von einem Stundenhonorar an. In der Regel belaufen sich diese Kosten auf 240 Franken. Bist du in dieser Situation, leiste es dir: es ist gut investiertes Geld.
Unabhängig. Persönlich. Auf Augenhöhe.
Ab 2027 liegt die gesetzliche BVG-Eintrittsschwelle bei einem Jahreslohn von CHF 23’040. Wer weniger verdient, muss vom Arbeitgeber nicht obligatorisch in der Pensionskasse versichert werden. Bei mehreren Arbeitgebern wird die Schwelle grundsätzlich pro Arbeitsverhältnis beurteilt. Unter bestimmten Voraussetzungen ist eine freiwillige Versicherung möglich.
Der BVG-Koordinationsabzug beträgt 2027 CHF 26’880. Bei einem Jahreslohn von CHF 60’000 sind im gesetzlichen Minimum CHF 33’120 versichert, 2026 waren es CHF 33’540. Das sind CHF 420 weniger. Das gilt für das gesetzliche Minimum, dein Pensionskassenreglement kann bessere Leistungen vorsehen.
Mit Pensionskassenanschluss liegt der Höchstbetrag 2027 bei CHF 7’373. Ohne Pensionskasse sind es bis CHF 36’864, maximal aber 20 % des massgebenden Erwerbseinkommens. Bei einem Grenzsteuersatz von 25 % sparst du mit CHF 7’373 rund CHF 1’843 Steuern. Seit 2026 können unter Voraussetzungen verpasste Einzahlungen nachgeholt werden.

eidg. dipl. Finanz- & Anlageexpertin, CIWM
Autorin und Inhaberin der EC Finanzberatung in Interlaken. Unabhängig. Persönlich. Auf Augenhöhe.
Hinweis: Dieser Beitrag dient ausschliesslich Informations- und Bildungszwecken. Er stellt keine Anlageberatung, Kauf- oder Verkaufsempfehlung dar. Vergangene Entwicklungen an den Finanzmärkten sind keine Garantie für zukünftige Ergebnisse. Bevor du Investitionsentscheidungen triffst, solltest du dich bei Bedarf an eine qualifizierte Finanzfachperson wenden.
© 2026 EC Finanzberatung, Hobachergässli 1, CH-3800 Matten bei Interlaken | ec@ecfinanzberatung.ch
Diese Information gilt im Sinne von FIDLEG Artikel 68 als WERBUNG.