

Lesen oder reinhören. Dauer ca. 9 Minuten
Stell dir ein klassisches Stammtischgespräch vor zum Thema: Säule 3a Steuerersparnis. 🍻
Thomas: «Also wenn mir jemand 20 % garantierte Rendite verspricht, bin ich sofort dabei.»
Sarah: «Dann bist du vermutlich auch dein Geld sofort los. Hohe Rendite ohne Risiko gibt es nicht.»
Ich sitze daneben und denke mir: Jein. 😏
Okay, bevor mir jetzt die Finanzpolizei die Tür eintritt: Streng genommen sprechen wir nicht von 20–30 % Anlagerendite, sondern von einer Steuerersparnis, die je nach persönlichem Grenzsteuersatz ungefähr in dieser Grössenordnung liegen kann.
Aber für dein Portemonnaie ist die entscheidende Frage ohnehin: Wie viel mehr bleibt am Ende bei mir?
Und genau da wird die Säule 3a spannend.
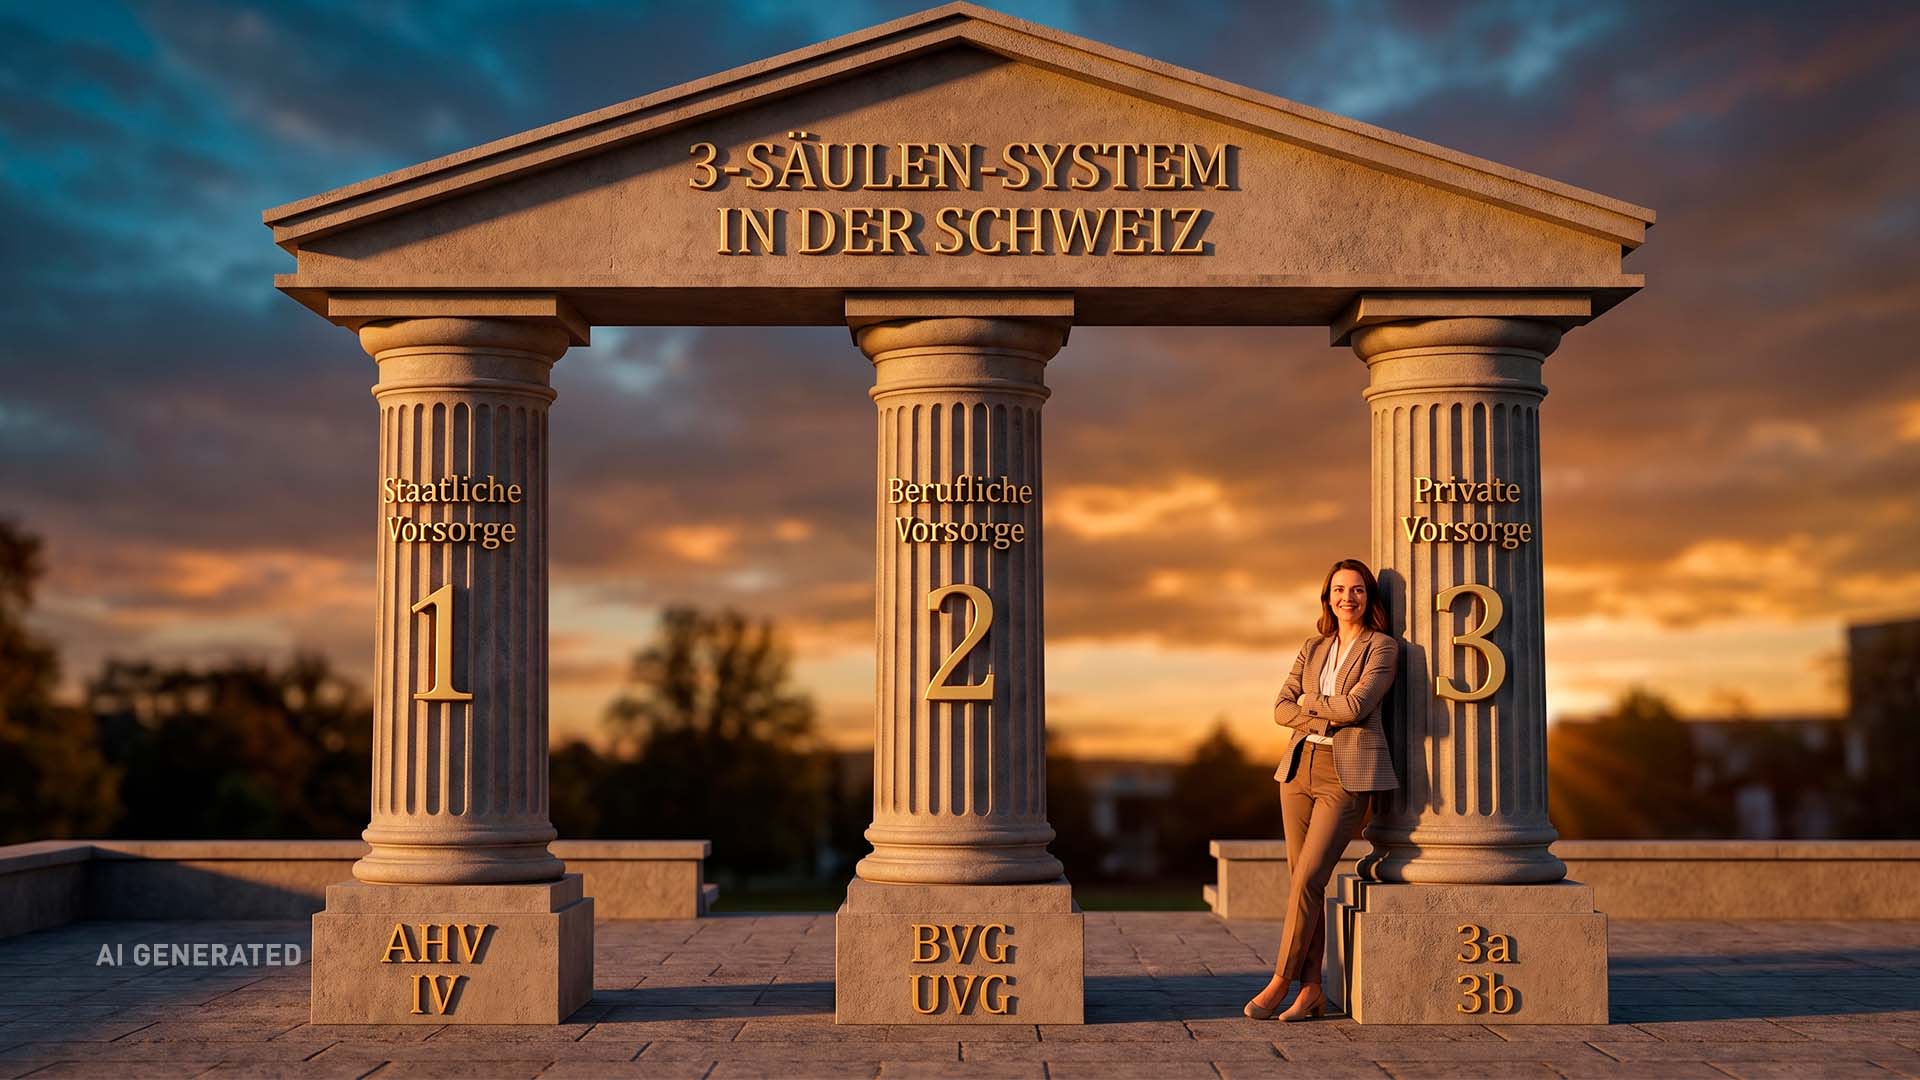
2026 kannst du als Angestellter mit Pensionskasse maximal CHF 7’258 in die Säule 3a einzahlen und so Steuerersparnis erzielen.
Diese Einzahlung ziehst du von deinem steuerbaren Einkommen ab.
Angenommen, dein Grenzsteuersatz beträgt 25 %: CHF 7’258 einzahlen → rund CHF 1’815 Steuern sparen.
Das Verrückte daran?
Für diese CHF 1’815 musste der SMI nicht steigen. Nvidia musste keine neuen Rekorde brechen. Und Jerome Powell musste auch nichts Nettes sagen. 😄
Der Effekt entsteht durch das Schweizer Steuersystem.
Natürlich ist die konkrete Ersparnis individuell und beim späteren Bezug der 3a fallen wiederum Steuern* an.
*Bei durchdachten Splitting über 5 Jahre kann man die steuerlichen Folgen jedoch stark abschwächen und zahlt im Schnitt nur 3 – 7%.
Trotzdem ist genau dieser Mechanismus der Grund, weshalb ich die Reihenfolge beim Vermögensaufbau wichtig finde:
Notgroschen → Säule 3a → freies Investieren.
Nicht zwingend für jeden. Aber für erstaunlich viele.
Anna hat den Säule 3a Maximalbetrag von CHF 7’258 übrig und möchte langfristig investieren.
Variante A: Sie eröffnet ihr normales Depot und investiert die gesamten CHF 7’258 in einen ETF.
Völlig okay. 👍
Variante B: Anna zahlt dieselben CHF 7’258 in ihre Säule 3a ein und investiert das Geld dort.
Nehmen wir wieder einen Grenzsteuersatz von 25 % an.
Ihre ungefähre Steuerersparnis: 💰 CHF 1’815
Und jetzt kommt der entscheidende Punkt. Anna kann auch diese CHF 1’815 wieder investieren.
Plötzlich arbeitet also mehr Geld für sie, obwohl sie ursprünglich genau gleich viel zur Verfügung hatte.
Nicht weil Anna den nächsten Börsenstar gefunden hat. Nicht weil sie besser tradet. Sondern weil sie zuerst darüber nachgedacht hat, wo sie investiert, bevor sie darüber nachgedacht hat, was sie kauft.
Das ist für mich eines der unterschätztesten Finanz-Learnings überhaupt.
Natürlich hat die Sache einen Preis. 3a steht für gebundene Vorsorge.
Das Geld kannst du nicht einfach nächsten Dienstag herausnehmen, weil du spontan drei Monate nach Bali möchtest. 🏝️
Vorzeitige Bezüge sind nur in gesetzlich definierten Fällen möglich, etwa für selbstbewohntes Wohneigentum, bei Aufnahme einer selbständigen Erwerbstätigkeit oder beim endgültigen Verlassen der Schweiz.
Deshalb: Bitte nicht den Notgroschen in die Säule 3a stopfen, nur um Steuern zu sparen.
Geld, das du langfristig sowieso investieren möchtest? Andere Geschichte. 😉
Unbedingt. Eine Säule 3a muss nicht bedeuten, dass dein Geld jahrelang auf einem Konto herumliegt und Däumchen dreht.
Du kannst deine Säule 3a auch investieren und damit langfristig an der Entwicklung der Kapitalmärkte teilnehmen.
Genau hier trennt sich allerdings die Spreu vom Weizen. Welcher Anbieter? Welche Aktienquote? Welche Kosten? Welche Strategie?
Genau das schauen wir beim Angebot für Vermögens-Aufbau genannt Investment-Start gemeinsam an.
Für CHF 200.– zeige ich dir, wie ich eine investierte Säule 3a angehen würde und worauf du bei der Auswahl achten solltest.
Hast du weiterführende Fragen zu einem Thema?
👉Ruf mich an 📞 076 672 74 76
👉Sende mir eine E-mail 📧ec@ecfinanzberatung.ch
👉Mach dir ein Bild von mir 💻www.ecfinanzberatung.ch
Ich wünsche dir einen wunderbaren Tag!
Herzlichst
deine Evelyne😊
Das finde ich richtig spannend: Seit 2026 kannst du unter bestimmten Voraussetzungen verpasste Säule 3a-Einzahlungen nachholen. Und zwar rückwirkend für Beitragslücken ab 2025.
Nehmen wir wieder Anna.
2025 hat sie nichts eingezahlt.
2026 hat sie mehr finanziellen Spielraum und zahlt zuerst den regulären Maximalbetrag von CHF 7’258 ein.
Danach kann sie unter den entsprechenden Voraussetzungen zusätzlich ihre Lücke aus 2025 schliessen.
👉 CHF 7’258 für 2026
👉 + bis zu CHF 7’258 für die Lücke 2025
👉 = bis zu CHF 14’516 Einzahlung
Und die zulässige Nachzahlung kann ebenfalls steuerlich geltend gemacht werden.
Wichtig: Das funktioniert nicht einfach beliebig. Unter anderem musst du im Einkaufsjahr zuerst den ordentlichen 3a-Beitrag vollständig leisten. Rückwirkend berücksichtigt werden zudem nur Lücken ab 2025.
Für Menschen mit schwankendem Einkommen ist diese Neuerung ziemlich interessant.
An der Börse gilt weiterhin: Hohe garantierte Rendite ohne Risiko? Vergiss es.
Aber bei der Säule 3a?
Da sage ich: Jein. 😏
Denn eine mögliche Steuerersparnis von 20–30 % ist zwar keine Anlagerendite. Sie kann sich auf deinem Konto trotzdem ziemlich gut anfühlen.
Und deshalb würde ich vor dem nächsten ETF-Kauf zumindest einmal die Frage stellen: Ist meine Säule 3a eigentlich schon voll?

eidg. dipl. Finanz- & Anlageexpertin, CIWM
Autorin und Inhaberin der EC Finanzberatung in Interlaken. Unabhängig. Persönlich. Auf Augenhöhe.
Hinweis: Dieser Beitrag dient ausschliesslich Informations- und Bildungszwecken. Er stellt keine Anlageberatung, Kauf- oder Verkaufsempfehlung dar. Vergangene Entwicklungen an den Finanzmärkten sind keine Garantie für zukünftige Ergebnisse. Bevor du Investitionsentscheidungen triffst, solltest du dich bei Bedarf an eine qualifizierte Finanzfachperson wenden.
© 2026 EC Finanzberatung, Hobachergässli 1, CH-3800 Matten bei Interlaken | ec@ecfinanzberatung.ch
Diese Information gilt im Sinne von FIDLEG Artikel 68 als WERBUNG.