
Lesen oder reinhören. Dauer: ca. 12 Minuten
Stell dir vor, du bist 30 Jahre alt, wohnst in Bern und verdienst 90’000 Franken im Jahr. Eines Tages erhältst du Post von deiner Pensionskasse: Du hast eine Einkaufslücke von 20’000 Franken.
📬 Die Nachricht klingt zunächst erfreulich: Du hast die Möglichkeit, zusätzlich fürs Alter vorzusorgen. Du könntest 20’000 Franken einzahlen, deine Altersvorsorge verbessern und gleichzeitig Steuern sparen. 💸
Doch lohnt sich ein Pensionskassen-Einkauf mit 30 tatsächlich?
Was zunächst wie ein klarer finanzieller Vorteil aussieht, entpuppt sich bei genauerem Hinsehen als komplexe Entscheidung. 🤔 Denn ob sich ein Einkauf lohnt, hängt nicht nur von der unmittelbaren Steuerersparnis ab.
⏳ Zeit, 📈 Rendite, 🔓 finanzielle Flexibilität sowie der später für den Einkaufsbeitrag angewandte Umwandlungssatz spielen eine ebenso wichtige Rolle.
Das gilt nicht nur für unseren 30-jährigen Berner, sondern für Erwerbstätige in der ganzen Schweiz.
Schauen wir uns an, weshalb ein früher Einkauf nicht immer die attraktivste Lösung ist. 👇
In der Schweiz zahlen die meisten Angestellten gemeinsam mit ihrem Arbeitgeber regelmässig Beiträge in die berufliche Vorsorge ein. Trotzdem kann eine sogenannte Vorsorgelücke entstehen.
Das passiert beispielsweise, wenn du erst später in eine Schweizer Pensionskasse eingetreten bist, dein Lohn stark gestiegen ist oder du Beitragsjahre verpasst hast.
Deine Pensionskasse berechnet daraus dein persönliches Einkaufspotenzial.🧮
Angenommen, dieses beträgt 20’000 Franken. Du könntest diesen Betrag freiwillig einzahlen und damit dein Vorsorgeguthaben erhöhen.
Der grosse Vorteil: Freiwillige Einkäufe können grundsätzlich vom steuerbaren Einkommen abgezogen werden.💸
Doch die Steuerersparnis allein sagt noch wenig darüber aus, ob sich der Einkauf langfristig rechnet. 🔍
Kehren wir zu unserem Beispiel aus Bern zurück.
Du bist 30 Jahre alt und hast 20’000 Franken zur Verfügung.
Du könntest das Geld in deine Pensionskasse einzahlen oder langfristig selbst investieren, beispielsweise in ein breit diversifiziertes Aktienportfolio.
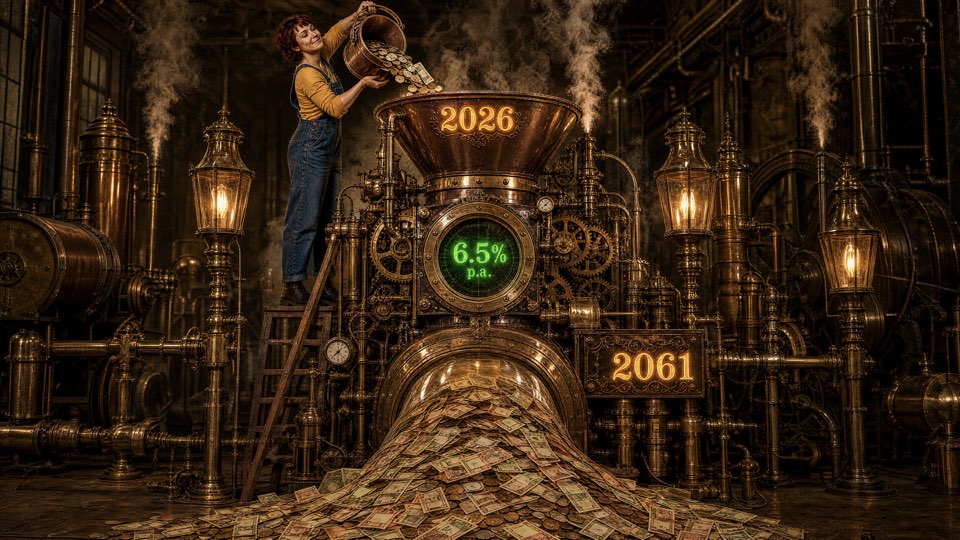
🧮 Bei einer angenommenen durchschnittlichen Rendite von 6.5 % pro Jahr würden aus 20’000 Franken nach 35 Jahren theoretisch rund 181’000 Franken.
Natürlich sind solche Renditen nicht garantiert. 📈 Aktienkurse schwanken und zukünftige Renditen können deutlich höher oder tiefer ausfallen.
Der entscheidende Punkt ist ein anderer: Mit 30 hast du einen Anlagehorizont von mehreren Jahrzehnten. Und je länger dein Anlagehorizont ist, desto stärker wirkt der Zinseszinseffekt.🌱
Geld, das du heute in die Pensionskasse einzahlst, wird dagegen gemäss der Anlagestrategie und den Regeln deiner Pensionskasse investiert und verzinst. Wie attraktiv das für dich ist, hängt stark von der konkreten Kasse ab.⚖️
Beim obligatorischen Teil gelten gesetzliche Vorgaben. Beim überobligatorischen Teil haben Pensionskassen mehr Spielraum, beispielsweise auch beim späteren Umwandlungssatz.
Das Bundesamt für Sozialversicherungen weist ausdrücklich darauf hin, dass Pensionskassen den Umwandlungssatz im Überobligatorium selbst festlegen.
👉 Je jünger du bist, desto wertvoller kann deshalb die Möglichkeit sein, dein Geld langfristig selbst anzulegen.
🏡 Vielleicht möchtest du mit 35 ein Eigenheim kaufen. 🚀 Vielleicht machst du dich selbstständig oder entscheidest dich für eine längere berufliche Auszeit.
Mit 30 können sich deine Lebenspläne noch erheblich verändern.
Liegt dein Geld bereits in der Pensionskasse, kannst du nicht jederzeit frei darüber verfügen. Vorzeitige Bezüge sind nur unter bestimmten gesetzlichen Voraussetzungen möglich, etwa für selbstgenutztes Wohneigentum oder bei Aufnahme einer selbstständigen Erwerbstätigkeit.
Ein frei verfügbares Wertschriftendepot bietet dir dagegen mehr Flexibilität.🔓
Das bedeutet nicht, dass gebundenes Vorsorgevermögen grundsätzlich nachteilig ist. Gerade der eingeschränkte Zugriff kann helfen, konsequent fürs Alter zu sparen.
👉 Aber: Finanzielle Flexibilität hat einen wirtschaftlichen Wert, den du bei einem Pensionskassen-Einkauf mitberücksichtigen solltest.
Jetzt wird es besonders interessant.🔍
Unser Berner verdient mit 30 Jahren 90’000 Franken. Mit 50 könnte sein Einkommen beispielsweise auf 160’000 Franken steigen.
Bei ansonsten unveränderten steuerlichen Verhältnissen dürfte dann auch sein Grenzsteuersatz höher ausfallen.
Und wann möchtest du lieber einen Abzug von 20’000 Franken geltend machen? 🤔 Tendenziell dann, wenn dein Grenzsteuersatz höher ist.
Denn ein Pensionskassen-Einkauf reduziert dein steuerbares Einkommen. Je höher die Steuerbelastung auf den letzten zusätzlich verdienten Franken ist, desto wertvoller kann der Abzug sein.
🧮 Stark vereinfacht angenommen: Bei einem Grenzsteuersatz von 20 % spart dir ein Einkauf von 20’000 Franken etwa 4’000 Franken Steuern.
Bei einem Grenzsteuersatz von 35 % wären es etwa 7’000 Franken.
Gleicher Einkauf. 3’000 Franken Unterschied. 💰
In der Schweiz hängt die tatsächliche Steuerbelastung unter anderem von deinem Wohnkanton, deiner Gemeinde, deinem Einkommen und deinem Zivilstand ab.📍
Ein Einkauf kann deshalb in Bern steuerlich anders wirken als in Zürich, Zug oder Genf.
Aber das Prinzip bleibt: 👉 Wenn du erwartest, dass dein Einkommen später deutlich höher sein wird, kann es sinnvoll sein, dein Einkaufspotenzial für diese Jahre aufzusparen.
Angenommen, du bist 55 und hast ein Einkaufspotenzial von 150’000 Franken.
Du könntest theoretisch alles auf einmal einzahlen. Steuerlich kann es jedoch interessanter sein, die Einkäufe beispielsweise auf mehrere Steuerjahre zu verteilen.🗓️
Warum? Wegen der Steuerprogression. 📈
Wenn du dein steuerbares Einkommen in einem einzigen Jahr extrem stark reduzierst, nutzt du möglicherweise einen Teil des Abzugs in tieferen Progressionsstufen.
Verteilst du die Einkäufe dagegen geschickt auf mehrere Jahre, kann der Abzug jedes Jahr Einkommen reduzieren, das einem vergleichsweise hohen Grenzsteuersatz unterliegt.
Deshalb sind Pensionskassen-Einkäufe häufig besonders interessant in den einkommensstarken Jahren vor der Pensionierung.
⚖️ ABER auch dort gilt es individuelle Situationen und Investitionsverhalten zu beachten!
🚨 Hier lauert eine wichtige Steuerfalle:
Nach einem normalen PK-Einkauf (nicht infolge Scheidung) dürfen daraus resultierende Leistungen während der folgenden drei Jahre (auf den Tag genau 3 Jahre!) grundsätzlich nicht in Kapitalform bezogen werden. Diese Regel findet sich in Art. 79b Abs. 3 BVG und wurde vom Bundesgericht wiederholt bestätigt.
Ausserdem werden bei Verletzungen dieser 3-Jahres-Regel die aus den Einkäufen resultierenden Steuerreduktionen rückgängig gemacht und Nachsteuern samt Verzugszins (aktuell Kanton Bern sowie Bund 4% pa.) in Rechnung gestellt!
⚖️ Das Bundesgericht hat diese Praxis 2026 nochmals bekräftigt und dabei festgehalten, dass grundsätzlich nicht einfach zwischen verschiedenen «Töpfen» oder sogar verschiedenen Vorsorgeeinrichtungen ausgewichen werden kann.
🗓️ Wer also bei der Pensionierung Kapital beziehen möchte, sollte seine letzten Einkäufe entsprechend früh planen.
Das führt zu einer interessanten Strategie: 🗓️ Nicht mit 30 blind einkaufen, sondern Jahre vor der Pensionierung einen konkreten Einkaufsplan erstellen.
Ein Pensionskassen-Einkauf mit 30 ist nicht grundsätzlich falsch. Eine hohe Steuerbelastung, attraktive Vorsorgeleistungen oder ein Bedürfnis nach zusätzlicher Absicherung können durchaus dafür sprechen.
Ebenso können ein langer Anlagehorizont, steigende Einkommensaussichten und der Wunsch nach finanzieller Flexibilität für einen späteren Einkauf sprechen.
Die entscheidende Frage lautet deshalb nicht: «Wie viel kann ich maximal in meine Pensionskasse einzahlen?»
Sondern: 👉 «Wie setze ich meinen nächsten freien Franken so ein, dass er zu meinen langfristigen Zielen passt?»
Denn mit 30 besitzt du etwas, das du später nicht mehr zurückgewinnen kannst: Zeit. ⏳
Und diese solltest du bei deiner Vorsorgeplanung genauso berücksichtigen wie die Steuern.
Nicht grundsätzlich falsch, aber auch nicht automatisch sinnvoll. Mit 30 hast du einen langen Anlagehorizont: Bei rund 6.5 % Rendite pro Jahr könnten aus 20’000 Franken nach 35 Jahren theoretisch etwa 181’000 Franken werden. Deshalb lohnt sich oft ein späterer Einkauf, wenn dein Einkommen und damit dein Grenzsteuersatz gestiegen sind.
Weil die Steuerersparnis vom Grenzsteuersatz abhängt. Steigt dein Einkommen später, etwa von 90’000 auf 160’000 Franken, ist auch dein Grenzsteuersatz höher. Ein Einkauf von 20’000 Franken spart dir bei 20 % Grenzsteuersatz rund 4’000 Franken, bei 35 % aber rund 7’000 Franken – gleicher Einkauf, 3’000 Franken Unterschied.
Nach einem normalen PK-Einkauf dürfen die daraus entstehenden Leistungen während drei Jahren – auf den Tag genau – grundsätzlich nicht als Kapital bezogen werden (Art. 79b Abs. 3 BVG). Wird die Frist verletzt, macht die Steuerbehörde die Steuerersparnis rückgängig und verlangt Nachsteuern samt Verzugszins.
 Fragst du dich gerade: “Mache ich finanziell eigentlich das Richtige?”
Brauchst du Unterstützung für deinen Start in die Welt des Investierens?
Dann kontaktiere mich unverbindlich via E-mail, Telefon oder WhatsApp (+41766727476).
Ich freue mich auf dich!😊

eidg. dipl. Finanz- & Anlageexpertin, CIWM
Autorin und Inhaberin der EC Finanzberatung in Interlaken. Unabhängig. Persönlich. Auf Augenhöhe.
Hinweis: Dieser Beitrag dient ausschliesslich Informations- und Bildungszwecken. Er stellt keine Anlageberatung, Kauf- oder Verkaufsempfehlung dar. Vergangene Entwicklungen an den Finanzmärkten sind keine Garantie für zukünftige Ergebnisse. Bevor du Investitionsentscheidungen triffst, solltest du dich bei Bedarf an eine qualifizierte Finanzfachperson wenden.
© 2026 EC Finanzberatung, Hobachergässli 1, CH-3800 Matten bei Interlaken | ec@ecfinanzberatung.ch
Diese Information gilt im Sinne von FIDLEG Artikel 68 als WERBUNG.