

Lesen oder reinhören. Dauer ca. 14 Minuten
🍫 Heute klingelte es an meiner Haustür.
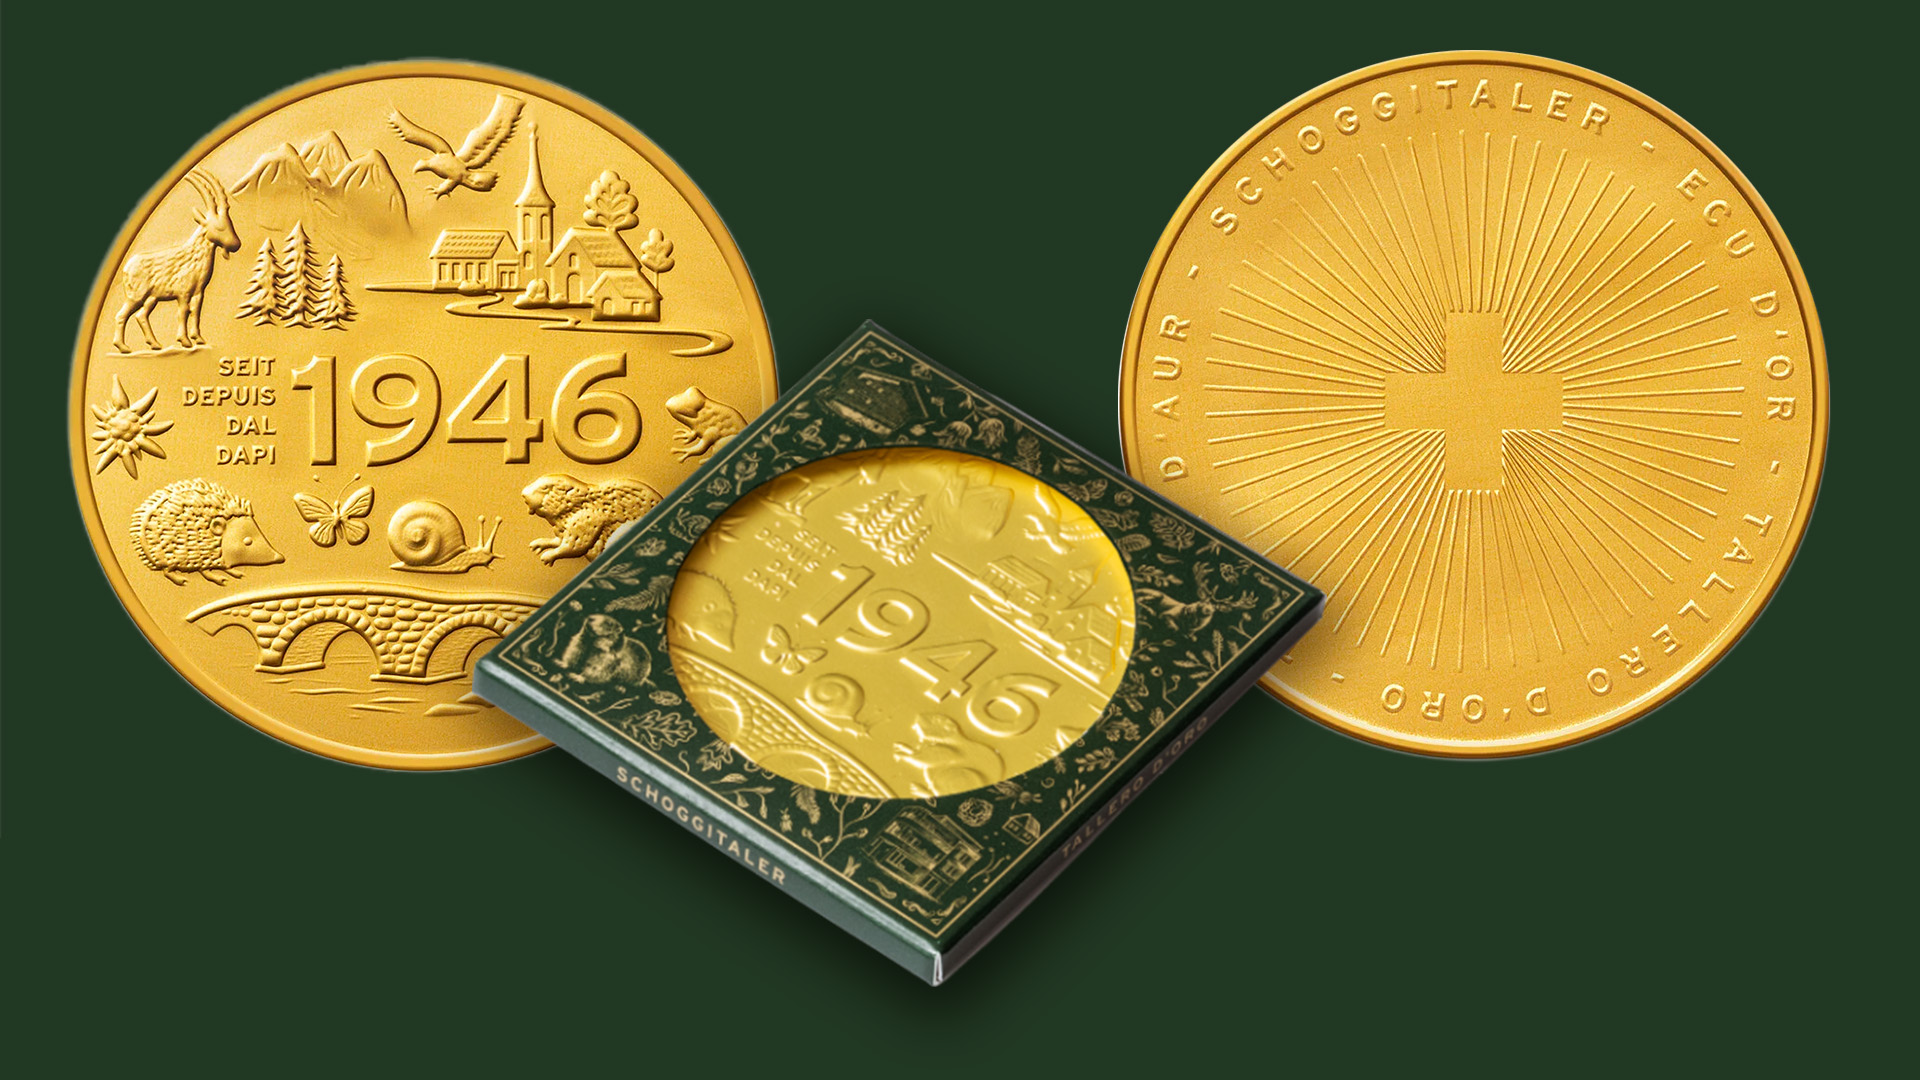
Draussen standen Schulkinder und verkauften die traditionellen Schoggitaler von Pro Natura. Natürlich habe ich einen gekauft. 😊
8 Franken. 😳
Ich musste zweimal hinschauen.
Denn irgendwie hatte ich den Schoggitaler noch als 5-Franken-Taler im Kopf. Und tatsächlich: Seit 1998 kostete er unverändert CHF 5.–. Dieses Jahr wurde der Preis erstmals auf CHF 8.– erhöht. Viola, da haben wir sie, die Konsumentenpreisinflation.
Das sind 60 % mehr – auf einen Schlag. 📈🍫 (über 28j hinweg sind es “nur” 1.7% pro Jahr = was in etwa dem offiziell gewünschten Ziel der Schweizerischen Nationalbank entspricht)
Und während ich mit meinem ziemlich teuren Stück Schokolade zurück ins Haus ging, dachte ich: Eigentlich ist dieser kleine goldene Taler ein wunderbares Beispiel dafür, wie wir Inflation wahrnehmen. Denn Inflation begegnet uns nicht als Prozentzahl in einer Statistik. Sie begegnet uns an der Haustür. 🚪🍫💰 Und genau hier wird es spannend. 🧐
Denn vielleicht hast du auch schon einmal die offizielle Inflationsrate gesehen und dir gedacht: «Die Inflation liegt nur bei 1 Prozent? Das kann doch nicht sein!»
Schliesslich wird die Krankenkasse schon wieder teurer, die Wohnung kostet mehr und ein Eigenheim scheint immer schwieriger finanzierbar. 🤔💸 Und jetzt kostet selbst mein Schoggitaler plötzlich 60 % mehr.
Wie kann die offizielle Konsumentenpreisinflation dann so tief sein?
Die Antwort ist überraschend einfach: «Die Inflation» misst nicht, wie stark sämtliche Ausgaben in deinem persönlichen Leben steigen. Entscheidend ist, was überhaupt gemessen wird und was nicht. 🛒🔍
In einem vorangehenden Finanz-Insight «Inflation auf den Punkt gebracht» haben wir angeschaut, was Inflation ist und warum dein Geld dadurch an Kaufkraft verliert. 📉 Heute gehen wir deshalb einen Schritt weiter:
Wie wird Inflation in der Schweiz eigentlich gemessen? Und warum kann sich deine persönliche Teuerung ganz anders anfühlen als die offizielle Zahl? 🏔️📊
Denn wenn von «der Inflation» gesprochen wird, ist meistens die Konsumentenpreisinflation gemeint. Sie wird in der Schweiz mithilfe eines bestimmten Warenkorbs berechnet.
Und genau dieser Warenkorb hat es in sich. 🛒 Denn er enthält längst nicht alles, wofür du dein Geld ausgibst. 💰👇
In der Schweiz misst das Bundesamt für Statistik (BFS) die Inflation mit dem Landesindex der Konsumentenpreise, kurz LIK.
Vereinfacht funktioniert das so:
Das BFS stellt einen riesigen virtuellen Einkaufswagen zusammen. 🛒 Darin befinden sich Waren und Dienstleistungen, für die Schweizer Haushalte typischerweise Geld ausgeben.
Zum Beispiel:
Monatlich werden dafür rund 100’000 Preise erhoben. 🔎 Die verschiedenen Ausgabenbereiche werden entsprechend ihrem Anteil an den durchschnittlichen Haushaltsausgaben gewichtet. Diese Gewichtung wird jährlich angepasst. ⚖️
Steigt der Preis dieses gesamten Warenkorbs, sprechen wir von Inflation beziehungsweise Teuerung. 📈
Eigentlich ganz logisch. Aber jetzt kommt der interessante Teil. 👇🤓
Ausgerechnet eine Ausgabe, welche viele Schweizer Haushalte besonders deutlich spüren, fehlt im Warenkorb: die obligatorische Krankenkassenprämie. 😳💸
Der Grund ist nicht, dass das BFS sie vergessen hätte. 😉 Krankenkassenprämien gelten statistisch als sogenannte Transferzahlungen. 🔄
Du bezahlst Geld an die Krankenkasse. Diese finanziert damit wiederum Gesundheitsleistungen der Versicherten. Deshalb wird die Prämie selbst nicht als klassischer Konsum betrachtet. Im LIK enthalten sind stattdessen beispielsweise Preise für:
Hinzu kommt ein wichtiger Punkt: ☝️ Steigende Krankenkassenprämien bedeuten nicht zwingend, dass eine einzelne medizinische Leistung entsprechend teurer geworden ist. Die Kosten können auch steigen, weil insgesamt mehr Leistungen bezogen werden, etwa mehr Untersuchungen oder Behandlungen. Der LIK möchte dagegen möglichst die reine Preisentwicklung messen. 📊
Das BFS berechnet deshalb zusätzlich einen eigenen Krankenversicherungsprämien-Index, der zeigt, wie sich die Prämien auf das verfügbare Einkommen, auf Krankenkassenprämien und Inflation auswirken. 💵📉 (von 1999 – 2025 sind die Kosten für die Grundversicherung 3.75% pro Jahr gestiegen)
💡 Wichtig: Auch gewisse andere Transferausgaben wie direkte Steuern oder Sozialversicherungsbeiträge gehören nicht in den LIK. Bei Privatversicherungen ist die Sache differenzierter: Der Teil der Prämie, der als Schadenszahlung an Haushalte zurückfliesst, gilt ebenfalls als Transfer und wird entsprechend nicht als Konsumausgabe behandelt. 🔄
Genau! 🎯
Und hier liegt ein häufiges Missverständnis.
Der LIK misst nicht deine persönlichen Lebenshaltungskosten. Er misst die Preisentwicklung eines repräsentativen Konsum-Warenkorbs. 🛒📊
Das BFS weist selbst darauf hin, dass der LIK nicht die Entwicklung sämtlicher Lebenshaltungskosten abbildet, weil beispielsweise obligatorische Ausgaben wie die soziale Krankenversicherung fehlen.
Deine persönliche Inflation kann deshalb deutlich höher oder tiefer sein. 👆👇
Wer kein Auto besitzt, spürt steigende Benzinpreise weniger. 🚲 Wer einen grossen Teil seines Einkommens fürs Wohnen ausgibt, spürt steigende Wohnkosten stärker. 🏠💸 Und wer eine Familie mit hohen Krankenkassenprämien hat, kann eine ganz andere finanzielle Realität erleben als die offizielle Inflationszahl vermuten lässt. 👨👩👧👦💰
Die offizielle Inflation ist also nicht falsch. Sie beantwortet einfach eine ganz bestimmte Frage. ☝️ Nämlich: Wie verändern sich die Preise der von privaten Haushalten konsumierten Waren und Dienstleistungen? 🛍️
Es gibt nämlich noch eine zweite Welt von Preisen. 🌍💰
Stell dir vor, Lebensmittel, Kleider und Restaurantbesuche werden innerhalb eines Jahres nur 1% teurer. 🛒
Gleichzeitig steigen aber:
Die Zahlen dienen lediglich als Beispiel.
Dann ist die Konsumentenpreisinflation möglicherweise sehr niedrig, während die Preise bestimmter Vermögenswerte kräftig steigen. 🚀
Umgangssprachlich wird dafür häufig der Begriff Vermögenspreisinflation verwendet. Und genau diese Preisentwicklung taucht im LIK nicht direkt auf. 🙈
Warum? 🤔
Weil eine Aktie oder eine Immobilie als Kapitalanlage kein Konsumgut ist. Die Schweizerische Nationalbank (SNB) weist ausdrücklich darauf hin, dass Vermögenswerte wie Aktien und Immobilienanlagen nicht konsumiert werden, sondern der Wertanlage dienen und deshalb nicht direkt in die Messung der Konsumentenpreise einfliessen. 📈🏠
Immobilienpreise können sich allerdings indirekt über die Mieten im LIK bemerkbar machen.
Damit können wir Kaufkraft aus zwei Perspektiven betrachten. 🔍
Wie viel Brot 🍞, Strom ⚡, Restaurantbesuche 🍽️ oder andere Waren und Dienstleistungen kannst du dir mit deinem Geld leisten?
Hier hilft uns der LIK. 📊
Wie viele Aktien oder wie viel Immobilieneigentum kannst du dir mit deinem Geld leisten?
Hier hilft uns der LIK kaum. 🤷♀️
Und das kann langfristig einen grossen Unterschied machen. ⏳
Wenn dein Einkommen beispielsweise um 2% steigt und die Konsumentenpreise ebenfalls um 2%, ist deine Konsum-Kaufkraft ungefähr gleich geblieben. ⚖️
Steigen Immobilien in derselben Zeit aber um 7%, bist du deinem Ziel vom Eigenheim trotz «ausgeglichener» Konsum-Kaufkraft ein Stück weniger nahe gekommen. 🏡📈
Für Anleger ist diese Unterscheidung besonders spannend. 📈🔎
Die SNB orientiert sich bei ihrer Definition von Preisstabilität am LIK. Sie definiert Preisstabilität aktuell als einen Anstieg der Konsumentenpreise von weniger als 2% pro Jahr, wobei auch anhaltend sinkende Preise nicht mit Preisstabilität vereinbar sind. 🇨🇭📊
Das bedeutet aber nicht, dass die SNB Vermögenspreise ignoriert. Entwicklungen an Aktien- und Immobilienmärkten werden bei der geldpolitischen Lagebeurteilung berücksichtigt, weil sie Auswirkungen auf Wirtschaft und Preisstabilität haben können. 🏦
Für dich als Anleger bedeutet das: Nur auf die offizielle Inflationsrate zu schauen, erzählt nicht die ganze Geschichte. 🧩 Denn während Konsumentenpreise relativ stabil sein können, können Vermögenswerte wie etwa die Immobilienpreise Schweiz deutlich teurer werden. 📈
Das kann insbesondere Menschen treffen, die Vermögen erst noch aufbauen wollen. 🌱 Wer bereits Immobilien oder Aktien besitzt, profitiert möglicherweise von steigenden Vermögenspreisen. Wer erst kaufen möchte, muss dagegen immer höhere Preise bezahlen. 🏠📈💸
Genau deshalb ist es sinnvoll, nicht nur zu fragen: «Wie hoch ist die Inflation?» 🤔
Sondern auch: «Welche Preise steigen eigentlich und welche davon sind für meine persönlichen Ziele relevant?» 🎯💰
Der Landesindex der Konsumentenpreise ist ein wichtiges Messinstrument. 📊 Aber er ist kein persönlicher Kassenzettel 🧾 und auch kein vollständiger Index deiner Lebenshaltungskosten.
Krankenkassenprämien und gewisse andere Transferzahlungen sind darin nicht direkt enthalten. 🏥 Auch steigende Preise von Aktien oder Immobilien werden vom LIK nicht direkt erfasst. 📈🏠
Deshalb kann die offizielle Inflation tief sein und du trotzdem das Gefühl haben, dass dein Leben oder der Aufbau von Vermögen deutlich teurer geworden ist. 💸
Weil der Landesindex der Konsumentenpreise (LIK) nicht deine persönlichen Lebenshaltungskosten misst, sondern die Preisentwicklung eines repräsentativen Warenkorbs aus Konsumgütern. Wichtige Ausgaben wie Krankenkassenprämien oder Steuern fehlen darin, weil sie statistisch als Transferzahlungen gelten. Deine persönliche Teuerung kann deshalb deutlich höher oder tiefer liegen als die offizielle Zahl.
Krankenkassenprämien gelten statistisch als Transferzahlung, nicht als klassischer Konsum: Du zahlst Geld an die Krankenkasse, die damit Gesundheitsleistungen der Versicherten finanziert. Im LIK erfasst werden stattdessen die eigentlichen Preise für Arzt-, Spital- und Zahnarztleistungen sowie Medikamente. Für die Prämienentwicklung selbst berechnet das Bundesamt für Statistik einen separaten Krankenversicherungsprämien-Index.
Vermögenspreisinflation bezeichnet steigende Preise bei Kapitalanlagen wie Aktien, Immobilien oder Gold — im Gegensatz zur Konsumentenpreisinflation, die nur Konsumgüter erfasst. Weil Vermögenswerte nicht konsumiert, sondern der Wertanlage dienen, tauchen sie im LIK nicht direkt auf. Das ist relevant, weil eine stabile Konsumteuerung nicht bedeutet, dass der Zugang zu Vermögensaufbau — etwa zum Eigenheim — ebenso stabil bleibt.
Diese drei decken den Kern des Artikels ab (Messlücke Krankenkasse, Vermögenspreis-Unterscheidung, persönliche vs. offizielle Teuerung) und sind bewusst in sich abgeschlossen formuliert — passend für KI-Suchsysteme, die genau solche Q&A-Blöcke als Zitatquelle bevorzugen.
«Es gibt nicht nur die Frage, wie viel du dir heute kaufen kannst, sondern auch, wie viel Vermögen du dir morgen noch leisten kannst.» 🛒➡️🏠
Eine kostengünstige Möglichkeit, wie du der Inflation entgegenwirken kannst, findest du hier:
❓ Hast du weiterführende Fragen zu einem Thema?
📞 Ruf mich an: 076 672 74 76
📧 Sende mir eine E-Mail: ec@ecfinanzberatung.ch
🌐 Mach dir ein Bild von mir: www.ecfinanzberatung.ch
Ich wünsche dir eine schöne Woche! ☀️😊
Herzlichst
deine Evelyne

eidg. dipl. Finanz- & Anlageexpertin, CIWM
Autorin und Inhaberin der EC Finanzberatung in Interlaken. Unabhängig. Persönlich. Auf Augenhöhe.
Hinweis: Dieser Beitrag dient ausschliesslich Informations- und Bildungszwecken. Er stellt keine Anlageberatung, Kauf- oder Verkaufsempfehlung dar. Vergangene Entwicklungen an den Finanzmärkten sind keine Garantie für zukünftige Ergebnisse. Bevor du Investitionsentscheidungen triffst, solltest du dich bei Bedarf an eine qualifizierte Finanzfachperson wenden.
© 2026 EC Finanzberatung, Hobachergässli 1, CH-3800 Matten bei Interlaken | ec@ecfinanzberatung.ch
Diese Information gilt im Sinne von FIDLEG Artikel 68 als WERBUNG.